
黃仁勳下台,輝達與台股供應鏈怎麼看?三大券商報告重點整理(JPM、高盛、中信投顧)
2026/11/12,輝達(NVIDIA,NVDA)宣布黃仁勳辭任 CEO。這是 AI 產業今年最大的人事震撼。消息一出,JPMorgan、高盛、中信投顧在 48 小時內陸續發出報告。三家的評等都沒有降,但其中兩家大砍目標價。這篇把三份報告的重點、目標價背後的算法,以及台股供應鏈可能受到的影響,一次整理給你。
30 秒看重點
- 評等全數維持看多:JPM 加碼、高盛買進、中信投顧買進。
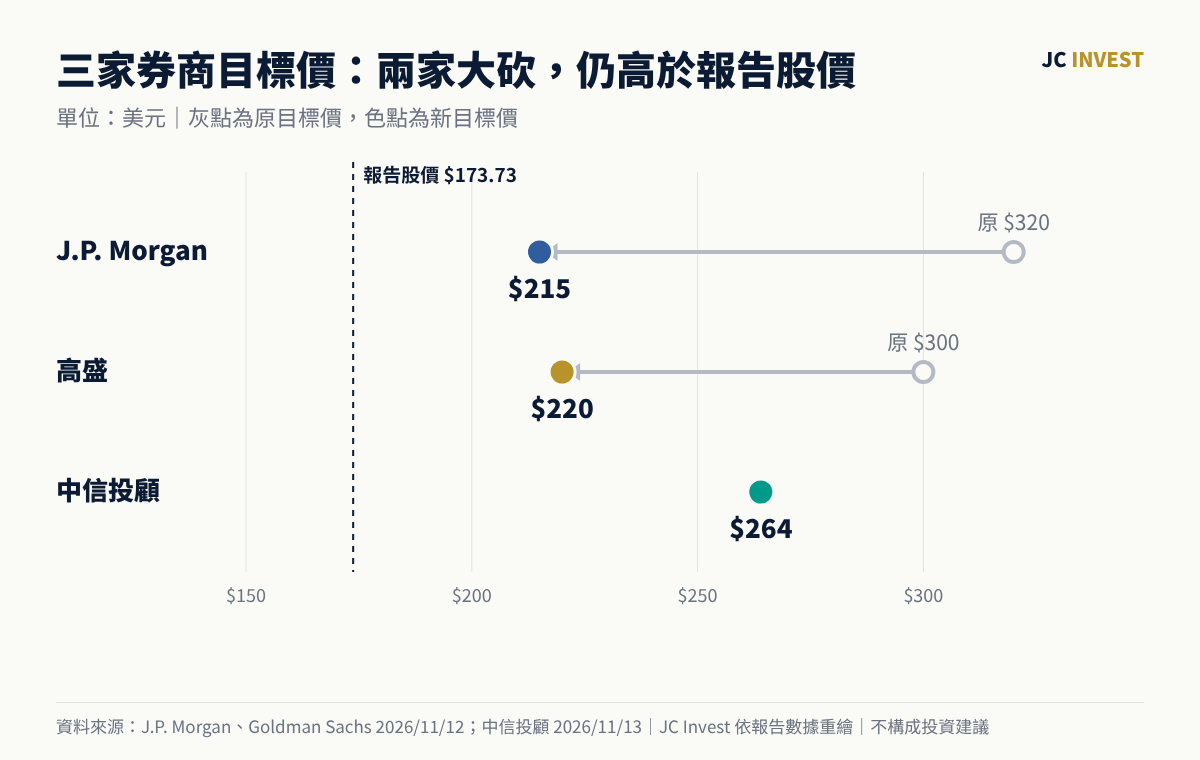
- 目標價區間 US$215~264:JPM 從 $320 砍到 $215,高盛從 $300 砍到 $220,中信投顧給 $264。
- 共識:短期營運衝擊有限,估值要重新打折。產品路線圖已經排好 2~3 年,但「誰來帶領」成了新的不確定因素。
- 台股供應鏈出現分化:中信投顧認為 ASIC、AMD 相關供應鏈潛在受惠,NVIDIA 營收占比高的廠商相對不利。
- 下一個觀察點:11/17 公布的 FY3Q27 財報。
一、發生什麼事?
輝達董事會於 11/12 公告:
- 共同創辦人黃仁勳辭任總裁、CEO 及董事職務。
- 財務長 Colette Kress 即日起擔任臨時 CEO,並繼續兼任 CFO。
- Harvey C. Jones 獲選為新任董事會主席。
- 董事會將從內部及外部人選中尋找正式 CEO。
另外,高盛報告提到,美國司法部先前已在調查部分輝達客戶出貨到新加坡等地區後是否違反出口管制。JPM 則認為,國安相關疑慮使輝達直接或間接出貨到中國受到更嚴格限制的風險上升。
二、三大券商評等與目標價一覽
| 券商 | 報告日期 | 評等 | 原目標價 | 新目標價 |
|---|---|---|---|---|
| J.P. Morgan | 2026/11/12 | 加碼(Overweight) | US$320 | US$215 |
| Goldman Sachs | 2026/11/12 | 買進(Buy) | US$300 | US$220 |
| 中信投顧 | 2026/11/13 | 買進 | — | US$264 |
報告引用的股價為 US$173.73(2026/11/11 收盤)。高盛報告標示的潛在空間為 26.6%。
三、為什麼三家都還看多?
1. 產品路線圖已經排好 2~3 年
JPM 指出,輝達的晶片、系統與軟體路線圖(Vera Rubin → Rubin Ultra → Feynman,加上 CUDA 軟體生態)已經規劃到大約 3 年後。高盛也認為接下來兩代產品的執行早已上路。換句話說,短期要出的貨、要交的產品,不會因為換 CEO 就停擺。
2. 訂單能見度 12~24 個月
高盛認為,由於訂單與在手訂單(backlog)的能見度長達 12~24 個月,這次事件對未來 12~18 個月財務表現的直接影響應屬有限。高盛對這件事的定調是「明顯但有限的利空」。
3. 估值已經在相對低檔
中信投顧指出,輝達目前的本益比已來到五年內最低。高盛的 CY27 EPS 預估為 $16.70,以報告股價計算的隱含本益比約 9.6 倍,並預期 EPS 成長約 80%,因此認為風險報酬比仍屬有利。
四、既然看多,為什麼砍目標價?
兩家下修目標價的理由不一樣,剛好代表兩種常見的調整方式:一家砍 EPS,一家砍本益比。
JPM:把「中國+其他」營收從預估中拿掉(砍 EPS)
JPM 認為,國安疑慮升高後,美國可能收緊直接或間接出貨到中國的限制。因此 JPM 把輝達財報中的「中國+其他」出貨(約占 F1H27 營收的 8%)從 FY28 營收預估中整個拿掉:
| JPM 調整後 EPS | 調整前 | 調整後 | 變動 |
|---|---|---|---|
| FY27E | $9.24 | $8.78 | -5.0% |
| FY28E | $15.87 | $14.45 | -8.9% |
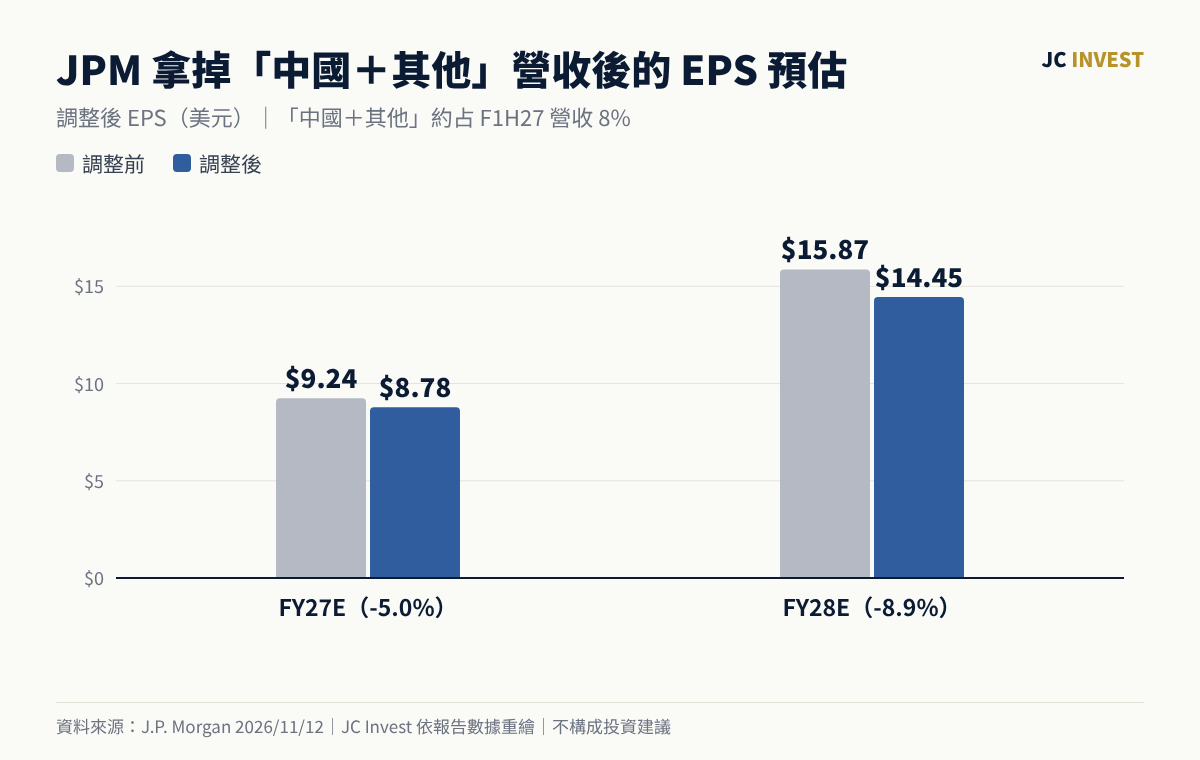
JPM 也提醒,即使收緊管制的對象是東南亞的中間商,就算那些營收目前沒有被歸類為中國,也可能受到影響。
高盛:本益比從 30 倍降到 22 倍(砍倍數)
高盛的 EPS 預估沒有改,但認為市場會給輝達更低的估值倍數,所以把本益比從 30 倍下修到 22 倍。高盛舉了一個前例:賈伯斯離開時的蘋果。
| 蘋果的時間點 | 預估本益比(NTM P/E) |
|---|---|
| 2011 年前約 18 個月 | 約 17 倍 |
| 2011 年(賈伯斯長期休假、辭世) | 約 12 倍 |
| 2013 年低點 | 約 9 倍 |
| 市場確認 iPhone 等產品執行力延續後 | 回升到約 15 倍 |
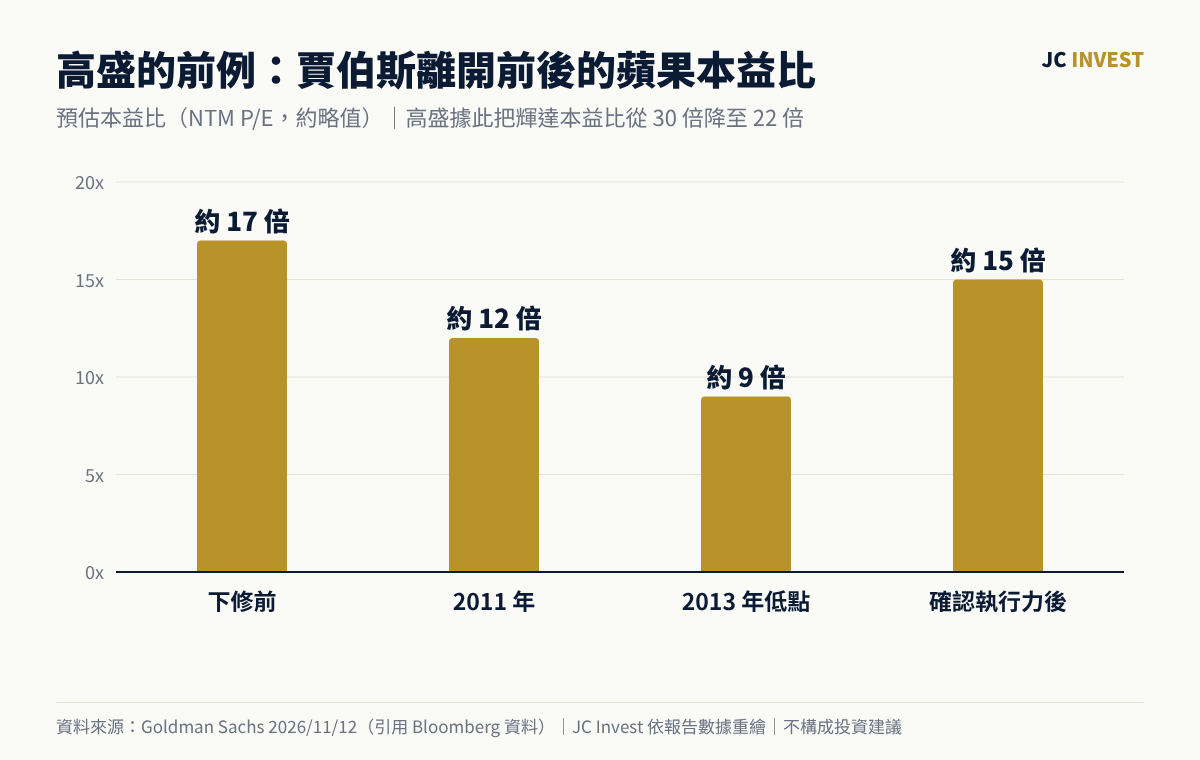
高盛的意思是,市場當年花了一段時間替「沒有賈伯斯的蘋果」重新找合理倍數,輝達在接班人選與業務動能明朗之前,可能也會經歷類似的過程。
五、目標價怎麼算?三家為什麼差這麼多?
券商目標價的基本公式是 目標價 = EPS × 本益比。三家的算法如下:
| 券商 | EPS 基準 | 本益比 | 目標價 |
|---|---|---|---|
| J.P. Morgan | FY28(CY27)EPS $14.45 | 約 15 倍(近 3~4 個月平均) | $215 |
| Goldman Sachs | 正常化 EPS $10.00 | 22 倍(原 30 倍) | $220 |
| 中信投顧 | 未來四季(FY3Q27~FY2Q28)EPS $12 | 22 倍(長期平均下緣) | $264 |
JC 小教室:看到三家目標價差了快 50 美元,先別急著問「誰比較準」。三家用的 EPS 期間不一樣(未來一年、未來兩年、正常化),倍數假設也不一樣。EPS 反映的是對公司賺錢能力的判斷,本益比反映的是市場願意給多少信任。這次事件主要衝擊的是後者,所以高盛直接砍倍數,JPM 的倍數則本來就偏保守。
六、三家的獲利預估比較
| EPS 預估(美元) | FY27E | FY28E |
|---|---|---|
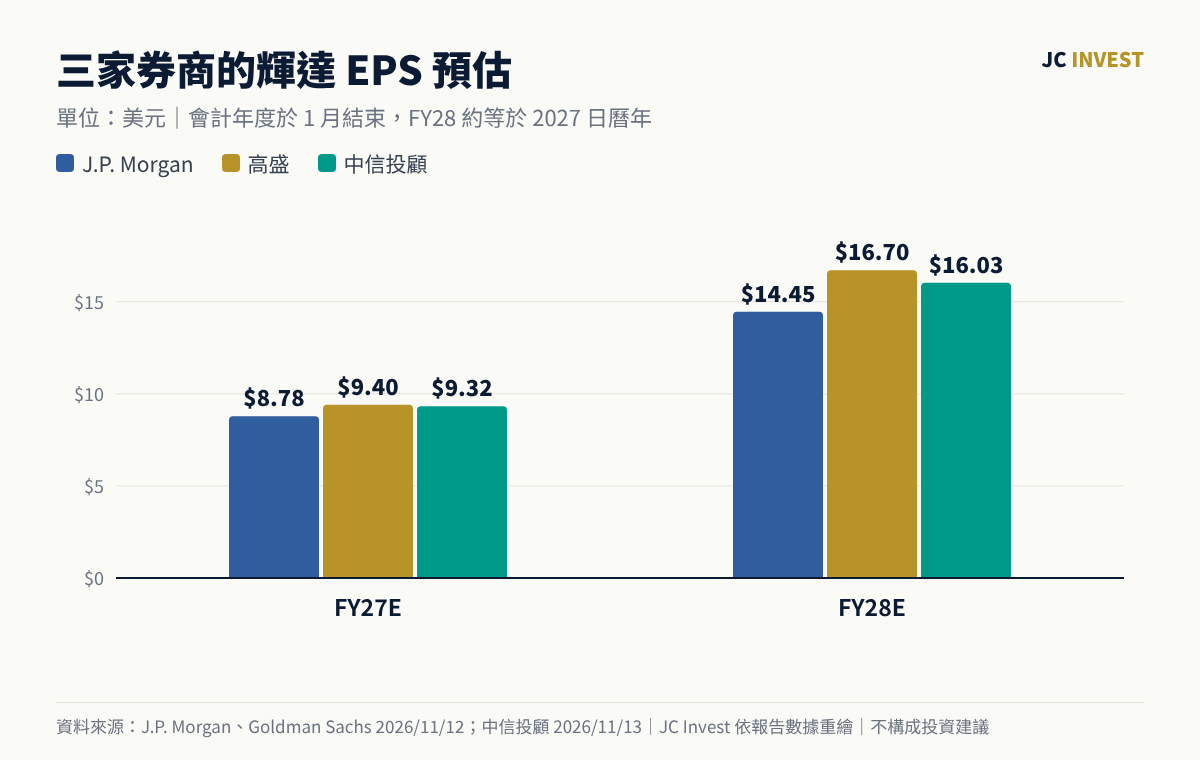
| J.P. Morgan | 8.78 | 14.45 |
| Goldman Sachs | 9.40 | 16.70 |
| 中信投顧 | 9.32 | 16.03 |
註:輝達的會計年度在 1 月結束,FY28 大致等於 2027 日曆年。JPM 數字為調整後 EPS,且已扣除「中國+其他」營收。
七、台股供應鏈:誰受惠?誰不利?
這一節主要整理自中信投顧 2026/11/13 的報告。先講結論:這次事件不會讓 AI 需求消失,但可能改變「錢流向誰」。受惠或受害,取決於一家公司跟輝達綁得多深。
先理解邏輯:為什麼客戶可能轉單?
北美雲端業者(CSP,例如 Google、AWS、Meta、微軟)本來就在發展自研 AI 晶片(ASIC),中信投顧歸納了四個主要動機:
- 降低成本:輝達 GPU 毛利率超過七成,自研晶片可以把這部分利潤留在自己身上。
- 降低供應商集中風險:所有算力都押在同一家供應商,議價和供貨都受制於人。
- 掌握產品自主權:晶片可以針對自家的模型和服務量身設計。
- 建立多元算力架構:GPU 和 ASIC 混合使用,不同工作負載用最適合的晶片。
黃仁勳離開後,如果新任 CEO 還沒和主要客戶建立同等的信任,客戶就更有理由把雞蛋分散到不同籃子:多買一些 AMD GPU,或加快自研 ASIC 的導入。JPM 也在報告中提出同樣的疑問:這次事件會不會讓客戶更積極地分散 GPU/XPU 供應商?JPM 本來就預期未來幾年 GPU 與 ASIC 在 AI 運算市場的占比會逐漸接近。
中信投顧也觀察到,消息公告後,ASIC 相關公司的股價普遍上漲(Marvell 例外)。
競爭版圖:誰的機會變大?
| 公司 | 主要業務 | 潛在影響 | 潛在機會 |
|---|---|---|---|
| NVIDIA | AI GPU、CUDA、整櫃系統 | 接班、客戶信任、估值承壓 | 若接班順利即可恢復市場信心 |
| AMD | AI GPU、CPU、整櫃系統 | 客戶可能分散輝達採購 | MI 系列 GPU、Helios 機櫃新訂單機會增加 |
| Broadcom(AVGO) | CSP 客製化 ASIC、網通 | 輝達的不確定性提高 ASIC 價值 | Google TPU、Meta MTIA 等晶片出貨增加 |
| Marvell(MRVL) | 客製化 XPU、高速互連 | CSP 可能增加自研晶片投資 | AWS、Google 等 ASIC 專案出貨增加 |
| 聯發科(2454) | ASIC、SoC 設計 | GPU 與 ASIC 混合架構可能增加合作機會 | Google TPU 出貨增加、客製化晶片需求提升 |
| 創意(3443) | ASIC NRE 與 Turnkey 服務 | 先進製程 ASIC 開發需求可能增加 | ASIC、CPU 晶片出貨增加,CSP 新開案 |
| 世芯-KY(3661) | ASIC NRE 與 Turnkey 服務 | 客戶可能提高 ASIC 開發及委外需求 | AWS 晶片出貨增加,CSP 新開案 |
(資料來源:中信投顧整理)
中信投顧認為,Broadcom 潛在受惠程度最高,Marvell、聯發科、創意、世芯-KY 則屬於潛在受惠廠商。Marvell 比較特別:它雖然也做 ASIC,但跟輝達合作關係密切,又面臨併購 Lumentum 帶來的賣壓,所以消息公告後股價沒有跟著上漲。
JC 補充:NRE 和 Turnkey 是什麼?NRE(Non-Recurring Engineering)是一次性的設計開發費,客戶付錢請設計服務公司把晶片做出來;Turnkey 是晶片設計完成後,由設計服務公司一路代管到量產出貨,按出貨量收錢。創意、世芯的商業模式通常是「先收 NRE,再靠量產賺 Turnkey」,所以 CSP 新開案越多,未來的量產營收來源就越多。
聯發科在 Google TPU 的角色
中信投顧整理了 Google TPU 各世代的設計服務分工。從表中可以看出,聯發科從 TPU 8i 開始切入 I/O 與後段設計,與 Broadcom 形成雙供應商格局:
| 世代(代號) | 時間 | 運算設計 | I/O 設計 | 後段 |
|---|---|---|---|---|
| TPU v7(Ghostfish) | 4Q25 | AVGO | AVGO | AVGO |
| TPU 8t(Sunfish) | 4Q26 | AVGO | AVGO | AVGO |
| TPU 8i(Zebrafish) | 4Q26 | 聯發科 | 聯發科 | |
| TPU v9x(Humufish) | 4Q27 | 聯發科 | 聯發科 | |
| TPU v9x(Triggerfish) | 4Q27 | 聯發科 | 聯發科 | |
| TPU v8.5(Whalefish) | 1Q28 | AVGO | AVGO | AVGO |
| TPU v10ax(Merope) | 3Q28 | AVGO 或 MRVL | AVGO 或 MRVL | AVGO 或 MRVL |
| TPU v10x(Icefish) | 4Q28 | 聯發科 | 聯發科 |
(資料來源:中信投顧整理,時程為報告發布時的預估)
如果 Google 因為這次事件加快 TPU 的部署,聯發科參與的世代出貨量就有機會提升。不過要注意,這張表是預估的產品時程,實際分工和量產時間都可能變動。
伺服器 ODM:看對輝達的依賴度
組裝 AI 伺服器的 ODM 廠,影響程度取決於營收結構。下表是中信投顧整理的各家營收占比:
| 公司 | NVIDIA | ASIC | AMD | 中信投顧看法 |
|---|---|---|---|---|
| 緯穎(6669) | 10~15% | 40% | 15~20% | 對輝達依賴度最低,可能受惠轉單 |
| 緯創(3231) | 30~35% | 20~25% | 10% | 同時代工輝達與 ASIC,影響相對有限 |
| 英業達(2356) | 15~20% | 15~20% | 6% | 同時代工輝達與 ASIC,影響相對有限 |
| 鴻海(2317) | 25~30% | 6% | 3% | 依賴度相對高,影響偏負面 |
| 廣達(2382) | 60% | >10% | >10% | 依賴度相對高,影響偏負面 |
中信投顧的觀點是:具備多平台開發能力的 ODM,最有機會接到轉單。緯穎的 ASIC 營收占比達 40%,在這個情境下最有彈性;廣達的 NVIDIA 營收占比高達 60%,一旦客戶分散採購,受到的衝擊相對大。
要注意的是,廣達、鴻海的伺服器業務規模遠大於多數同業,占比高不代表沒有承接 ASIC 訂單的能力,只代表「目前」對單一客戶的曝險比較集中。
PCB:分化最明顯的族群
AI 伺服器用的高階 PCB 和銅箔基板(CCL)供應商,這次分化最明顯:
| 公司 | 業務重點 | 中信投顧看法 |
|---|---|---|
| 欣興(3037) | NVIDIA 營收占比約 35~40% | 相對不利 |
| 台光電(2383) | NVIDIA 營收占比約 25~30% | 相對不利 |
| 金像電(2368) | AWS Trainium 主要 PCB 供應商 | 偏好 |
| 定穎投控(3715) | 即將量產 Google TPU v8 與 AMD MI450 | 偏好 |
(資料來源:工商時報,中信投顧整理)
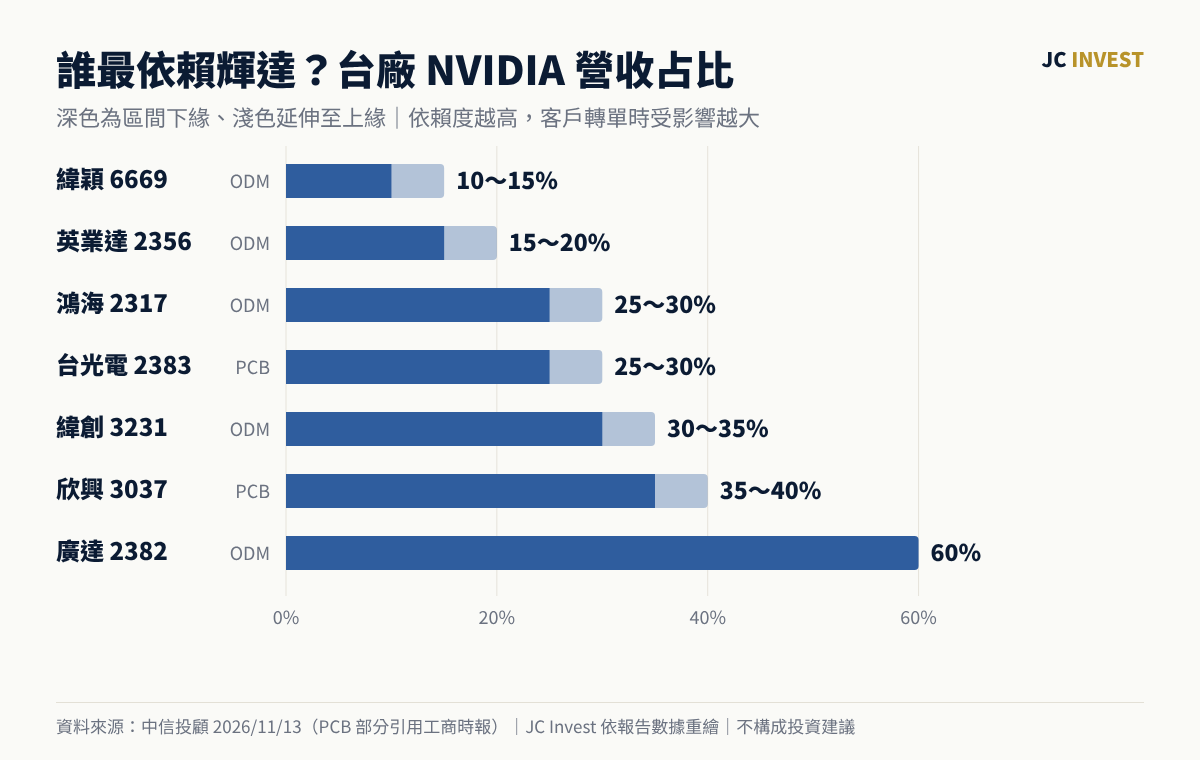
中信投顧的邏輯很直接:偏好以 ASIC 和 AMD 供應鏈為主的廠商。金像電打進 AWS 自研晶片 Trainium;定穎投控則同時押了 Google TPU 和 AMD MI450 兩條「非輝達」路線。
中信投顧也提到,黃仁勳在任時持續推升 AI 硬體規格,同時維持商業獲利,而且對台灣供應鏈態度相對友好。因此整體來看,這件事對既有的輝達在台供應鏈屬於相對負面消息。
記憶體:短期影響有限
主要記憶體原廠大多已經和客戶簽好長約,HBM(高頻寬記憶體)產能也已提前被預訂。中信投顧認為,至少到 2027 年底,這件事對記憶體出貨與營收的影響相當有限。
新技術:CPO、800VDC 時程可能延後
輝達原本積極推動兩項新技術導入:
- CPO(共同封裝光學):把光通訊元件直接封裝在晶片旁邊,降低高速傳輸的功耗。
- 800VDC(800 伏特直流供電):提高資料中心供電電壓,因應單一機櫃越來越高的耗電量。
中信投顧認為,這兩項技術是物理限制推動的趨勢,晶片設計、機櫃架構與產能排程也都已排定,所以方向不會改變。但導入時程和主導權可能改變,因此 400V 供電、可插拔光模組或 NPO(近封裝光學)等過渡方案存在的時間,可能會比原本預期的更長。
JC 提醒:怎麼看這份「受惠名單」
- 這是情境推演,前提是「客戶真的大幅轉單」。如果接班順利、訂單沒有流失,受惠名單可能根本不會發生,受害名單也可能虛驚一場。
- 營收占比是靜態的,轉單是動態的。伺服器和晶片的設計週期通常以年計,就算客戶決定分散採購,反映到營收也需要時間。
- 可以追蹤的驗證指標:11/17 輝達財報的訂單展望、CSP 下一季的資本支出指引、Google TPU 和 AWS Trainium 的出貨進度,以及 AMD MI450 的客戶名單。這些數字會比單一事件更能說明產業是否真的在轉向。
八、風險:這幾件事要盯緊
- 接班不確定:正式 CEO 尚未確定。市場會檢視新任 CEO 是否具備同等的技術與產業判斷,以及能否維持與 CSP 的合作關係。高盛認為未來 12~18 個月的執行風險升高。
- 生態系的號召力:高盛認為輝達的功能性主管陣容很強,但目前還沒有一位領導者擁有黃仁勳那樣的願景與對外號召力。未來要談成同樣規模的多方合作投資可能更困難。
- 出口管制與調查:司法部調查、董事會內部調查,以及中國與東南亞相關出貨可能受限。
- 客戶分散供應商:JPM 預期未來幾年 GPU 與 ASIC/XPU 在 AI 運算市場的占比會逐漸接近。這次事件可能加快這個趨勢。
- EPS 下修風險:如果 CSP 因為管理層更替、AI 投資報酬率或自研 ASIC 策略而調整 GPU 採購計畫,獲利預估可能下修。
- 記憶體成本:JPM 提到記憶體價格上漲與供給吃緊,可能影響產品規格與長期毛利率。
九、11/17 財報觀察清單
輝達將在 11/17 公布 FY3Q27 財報。綜合三份報告,法說會可以重點看:
- 新任 CEO 的接班安排與時程
- Vera Rubin 的出貨進度與訂單展望
- CSP 資本支出與訂單有沒有變化
- 毛利率與產品組合
- 中國與東南亞相關營收的揭露
JC 的筆記:從這次事件學到的三件事
- 評等沒變,不代表看法沒變。三家都維持看多,但目標價最多砍了三成多。讀券商報告時,評等、目標價、EPS 預估要一起看,才知道對方真正改變了什麼。
- 「人」的風險,很難放進財務模型裡。訂單、路線圖都可以量化,但創辦人的願景和號召力很難估算。所以這次券商的主要調整方式不是砍營收,而是砍估值倍數。
- 「受惠名單」是情境推演,不是結論。供應鏈的受惠或不利,前提是「客戶真的大幅轉單」。如果接班順利、訂單沒有流失,結果可能完全不同。重點是理解背後的邏輯,而不是記住名單。
📬 想第一時間收到外資報告重點整理?訂閱 JC Invest 電子報,每週整理一次重要的外資觀點與產業動態,用上班族看得懂的方式說清楚。
資料來源:J.P. Morgan〈NVIDIA Corporation: Uncertainty on Leadership and Regulatory Risks Around China Reframe the Debate Ahead of F3Q27〉2026/11/12;Goldman Sachs〈Nvidia Corp. (NVDA): Our thoughts on the company’s announced management transition〉2026/11/12;中信投顧〈黃仁勳辭任 CEO,對 AI 發展及供應鏈影響評析〉2026/11/13。本文為作者閱讀上述報告後的觀點整理,內容以各報告發布時的資訊為準。
免責聲明:本文僅為公開報告觀點整理與投資知識教育分享,不構成任何投資建議或特定有價證券之推介,亦不保證資訊之完整與即時性。文中提及之個股僅為說明報告內容,投資前請自行判斷並承擔風險。